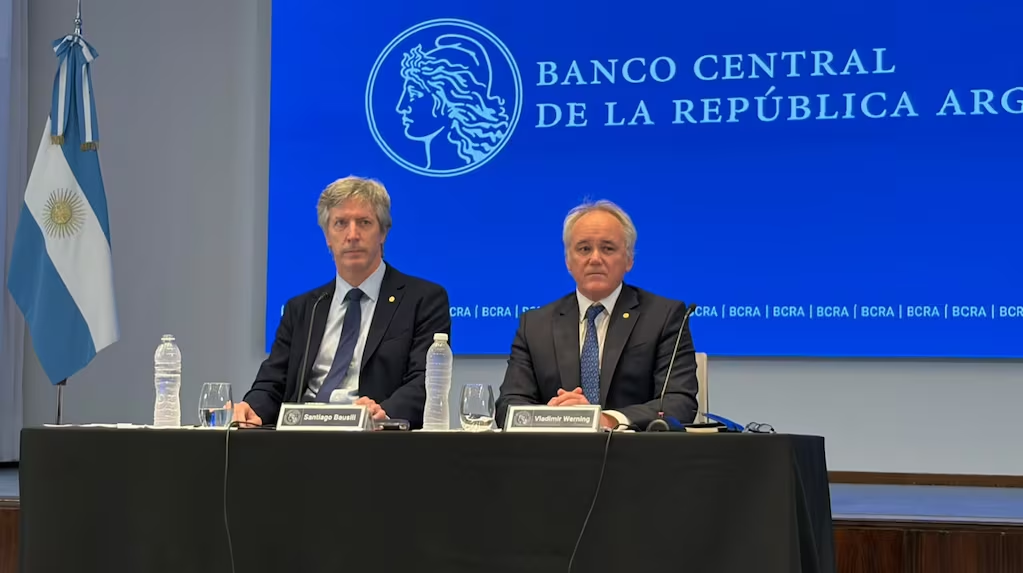
Tras la polémica por la administración de las reservas de oro y las observaciones de la Auditoría General de la Nación (AGN), el Banco Central (BCRA) salió a defender su enfoque de cobertura financiera y aseguró haber obtenido una ganancia inédita con esa posición. En su Informe de Política Monetaria de septiembre, la entidad detalló que las operaciones realizadas durante 2024 y 2025 buscaron preservar el valor de las tenencias frente a posibles caídas del precio del metal, sin perder la capacidad de capturar una parte relevante de las subas.
Según el organismo, la estrategia permitió captar aproximadamente el 70% del incremento del precio del oro en 2025, cuando el metal cerró ese año con una alza del 66%. Reconoció, eso sí, un costo de oportunidad significativo por la magnitud de la subida, pero argumentó que las decisiones de cobertura deben evaluarse respecto a los riesgos que buscaban reducir y a la información disponible en el momento de ejecutarlas.
El informe subraya que no es correcto juzgar el resultado de una operación únicamente por la evolución de los precios después de los hechos. Para el BCRA, la evaluación debe contemplar el objetivo original de la estrategia y los escenarios de mercado que se habían considerado antes de materializar los movimientos.
En cifras, el Central mantiene 61,7 toneladas de oro, que fueron adquiridas entre 2004 y 2011. Desde 2006 utiliza instrumentos derivados para administrar el riesgo asociado a las variaciones del precio del metal, y el documento indica que este tipo de coberturas se implementó en 13 de los últimos 20 años.
La decisión de retomar las coberturas en 2024 estuvo vinculada a la fragilidad de las reservas internacionales y al peso creciente del oro dentro de sus activos. A fines de 2023, las tenencias del metal estaban valuadas en US$4.1 mil millones y representaban el 18% de las reservas internacionales. En octubre de 2024, cuando se reanudaron las coberturas, su valor había subido a US$5.2 mil millones, equivalente al 19,3% del total.
El BCRA describe un escenario de notable vulnerabilidad al cierre de 2023, con reservas internacionales netas negativas en US$11.2 mil millones y el 93% de las reservas en divisas comprometido en operaciones de pase y swap con vencimiento en los 12 meses siguientes. En ese contexto, las divisas remanentes alcanzaban para cubrir menos del 10% de los principales pasivos en moneda extranjera, entre ellos los depósitos de las entidades financieras.
Asimismo, señala que el precio del oro había acumulado una suba de casi 40% en los 12 meses previos a la reanudación de las coberturas, y que la combinación de liquidez limitada con mayor exposición al metal reforzaba la necesidad de proteger el valor de esas tenencias.
Las operaciones de 2024 y 2025 utilizaron instrumentos conocidos como zero-cost collars. La estrategia combina la compra de opciones de venta con la venta de opciones de compra, de modo que el costo neto resulte cercano a cero, permitiendo cubrirse ante caídas y, al mismo tiempo, aprovechar parte de las subas. El informe insiste en que el resultado debe evaluarse con base en el objetivo original y los escenarios contemplados al momento de decidir.