El Banco Central (BCRA) explicó, a través de su Informe Monetario Trimestral, las razones para enviar parte de sus reservas de oro al exterior y para mantener coberturas financieras, decisiones que, en 2025, le dejaron una pérdida de US$1023 millones. Estas explicaciones se publican tras una imputación de la Auditoría General de la Nación (AGN) por el impacto de esos movimientos en el balance del año pasado. No obstante, el informe no identifica a las contrapartes involucradas ni especifica cuánta cantidad de oro se trasladó ni dónde quedó depositado.
Según la entidad, al cierre de 2023 las reservas del BCRA, oro incluido, no alcanzaban para cubrir los pasivos en moneda extranjera que vencen en los próximos 12 meses, y las Reservas Internacionales Netas (RIN) quedaban en negativo por US$11.200 millones. Además, indicó que el 93% de las reservas en divisas estaban comprometidas en coberturas de pase y swaps con vencimiento a un año, y que el resto de las divisas disponibles cubrían menos del 10% de los principales pasivos en moneda extranjera.
Frente a esa fragilidad, la autoridad monetaria afirmó haber optado por dos frentes de acción. Por un lado, mover parte del oro para aumentar la liquidez y la disponibilidad de esos activos; por el otro, implementar coberturas financieras para preservar su valor. Aseguran que, una vez que la liquidez se recompuso y tras una suba de alrededor del 40% en el precio del oro durante los 12 meses anteriores, se decidió reanudar la cobertura financiera de la posición para proteger su valor de mercado.
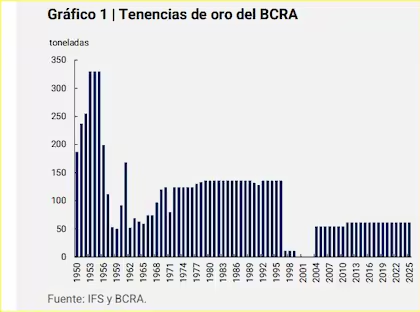
El BCRA, bajo la conducción de Santiago Bausili, sostiene que actualmente mantiene 61,7 toneladas de oro compradas entre 2004 y 2011. Desde 2006, y en 13 de los 20 años recientes, ha utilizado instrumentos derivados para gestionar el riesgo y el rendimiento de estos activos. Las operaciones llevadas a cabo en los años recientes se vinculan con el aumento de la participación del oro dentro de las reservas internacionales, en un contexto de liquidez restringida: a mayor peso del metal, más relevante es blindar su valor ante posibles caídas de precio.
En su explicación, el informe señala que las coberturas realizadas en 2024 y 2025 se apoyaron en el mismo tipo de instrumentos que el BCRA viene usando desde 2006: los llamados zero-cost collars. Esta estrategia combina la compra de opciones de venta (puts) con la venta simultánea de opciones de compra (calls) para fijar un piso de protección para el valor de mercado de las reservas en oro sin asumir un costo neto inicial. La pieza resume que la prima asociada a estas operaciones se encuentra en el centro de la discusión, sin detallar su monto.